
Paylib fonctionne comme un service de paiement mobile lié à votre banque. Selon l’usage, il permettait de payer en ligne, de régler en magasin sans contact avec un smartphone compatible, ou d’envoyer de l’argent à un proche à partir d’un numéro de mobile. Aujourd’hui, le service a laissé la place à Wero pour les transferts entre particuliers, mais comprendre son fonctionnement reste utile pour lire les anciennes interfaces bancaires, retrouver ses habitudes de paiement et identifier ce qui a changé. La page officielle de Paylib indique d’ailleurs que le relais a été passé à Wero dans l’application mobile bancaire.
Le principe est simple : Paylib évite de saisir à chaque fois les coordonnées complètes d’une carte bancaire ou d’un bénéficiaire. À la place, le service s’appuie sur votre application bancaire, votre numéro de téléphone ou un identifiant de paiement, puis sur une validation sécurisée dans l’espace de votre banque. Cela rend l’usage plus fluide, surtout pour les achats en ligne et les envois d’argent ponctuels.
Pour approfondir ce point, consultez SCPI rendement moyen.
Comment fonctionne Paylib au quotidien
Paylib reposait sur une logique de liaison entre votre compte bancaire et vos usages courants. Une fois activé, le service apparaissait dans l’application de votre banque ou lors du paiement chez un commerçant partenaire. L’intérêt principal tenait en deux points : simplifier l’action de payer et éviter de communiquer systématiquement les informations de votre carte.
Dans la pratique, le fonctionnement variait selon le besoin :
Ce sujet est complété par Comment fonctionne la Notice Rouge Interpol et quelles sont ses conséquences pour les personnes recherchées.
- pour un achat en ligne, vous choisissiez Paylib au moment du paiement ;
- pour un paiement en magasin, vous utilisiez votre smartphone sans contact, si la fonction était proposée par votre banque et votre téléphone ;
- pour un transfert d’argent entre amis, vous saisissiez le numéro de mobile du destinataire.
Le point commun restait la même chaîne de validation : vous déclenchiez l’opération, puis votre banque authentifiait l’action dans son application ou via son système de sécurité. C’est cette étape qui remplace la saisie répétée de données sensibles et qui fait de Paylib un outil pratique pour les paiements du quotidien.
Le rôle de la banque
Paylib n’était pas un portefeuille indépendant au sens classique. Le service dépendait d’une banque partenaire et de son application mobile. Autrement dit, l’utilisateur ne créait pas un compte Paylib détaché de son compte bancaire principal : il activait un service de paiement rattaché à sa banque. C’est ce lien direct qui permettait ensuite de débiter le compte, d’autoriser l’opération et d’afficher les confirmations dans l’espace bancaire.
Vous trouverez des repères supplémentaires dans Comment fonctionne Progéliance de la Société Générale.
Cette architecture explique aussi pourquoi les fonctionnalités pouvaient varier d’une banque à l’autre. Certaines proposaient le paiement en ligne et le paiement mobile sans contact, d’autres mettaient surtout l’accent sur le transfert entre particuliers. Avant d’utiliser le service, il fallait donc vérifier ce que votre banque autorisait réellement.
Activer Paylib étape par étape
L’activation de Paylib passait généralement par l’application bancaire. La logique restait la même d’un établissement à l’autre : vérifier que le service est disponible, l’activer, puis valider vos moyens de sécurité. Pour un lecteur qui cherche la méthode concrète, on peut résumer le parcours en quelques étapes.
- Ouvrir l’application mobile de sa banque.
- Repérer la rubrique dédiée aux paiements mobiles ou à Paylib.
- Lancer l’activation du service.
- Confirmer son identité selon les règles de la banque.
- Associer le numéro de téléphone ou la carte concernée si cela est demandé.
- Tester un premier paiement ou un premier envoi d’argent pour vérifier que tout fonctionne.
En cas de doute, il fallait suivre les instructions affichées par la banque plutôt que chercher une procédure unique. Les banques partenaires n’avaient pas toutes la même présentation, ni exactement les mêmes étapes de validation. Le bon réflexe consistait à passer par l’application officielle de sa banque et à éviter tout lien non vérifié.
Ce qu’il fallait préparer avant l’activation
Avant de lancer la configuration, quelques éléments facilitaient la mise en route : un smartphone compatible, l’accès à l’application bancaire, les identifiants de connexion à jour et, selon les cas, une carte ou un compte éligible. Il était aussi utile de vérifier que les notifications et la validation forte étaient bien activées, car elles servent souvent à confirmer les opérations.
Une activation réussie dépend surtout de la cohérence entre trois éléments : le compte bancaire, l’application de la banque et le téléphone utilisé. Si l’un de ces éléments n’est pas à jour, l’activation peut échouer ou rester incomplète.
Payer avec Paylib en ligne ou en magasin
Le fonctionnement de Paylib était différent selon le contexte de paiement. C’est ce point qu’il faut comprendre pour l’utiliser correctement ou pour savoir pourquoi un ancien tutoriel ne correspond plus à ce que vous voyez aujourd’hui.
En ligne
Lors d’un achat sur un site marchand, Paylib servait d’alternative à la saisie des coordonnées de carte. Au moment du paiement, vous choisissiez le moyen proposé par le site, puis vous validiez l’opération dans l’application bancaire ou via la méthode de sécurité prévue. L’achat était ensuite enregistré comme un paiement classique sur votre compte.
Cette façon de faire présentait un avantage pratique : vous n’aviez pas à retaper vos données de carte à chaque commande. En parallèle, la confirmation par la banque gardait la main sur l’autorisation finale.
En magasin
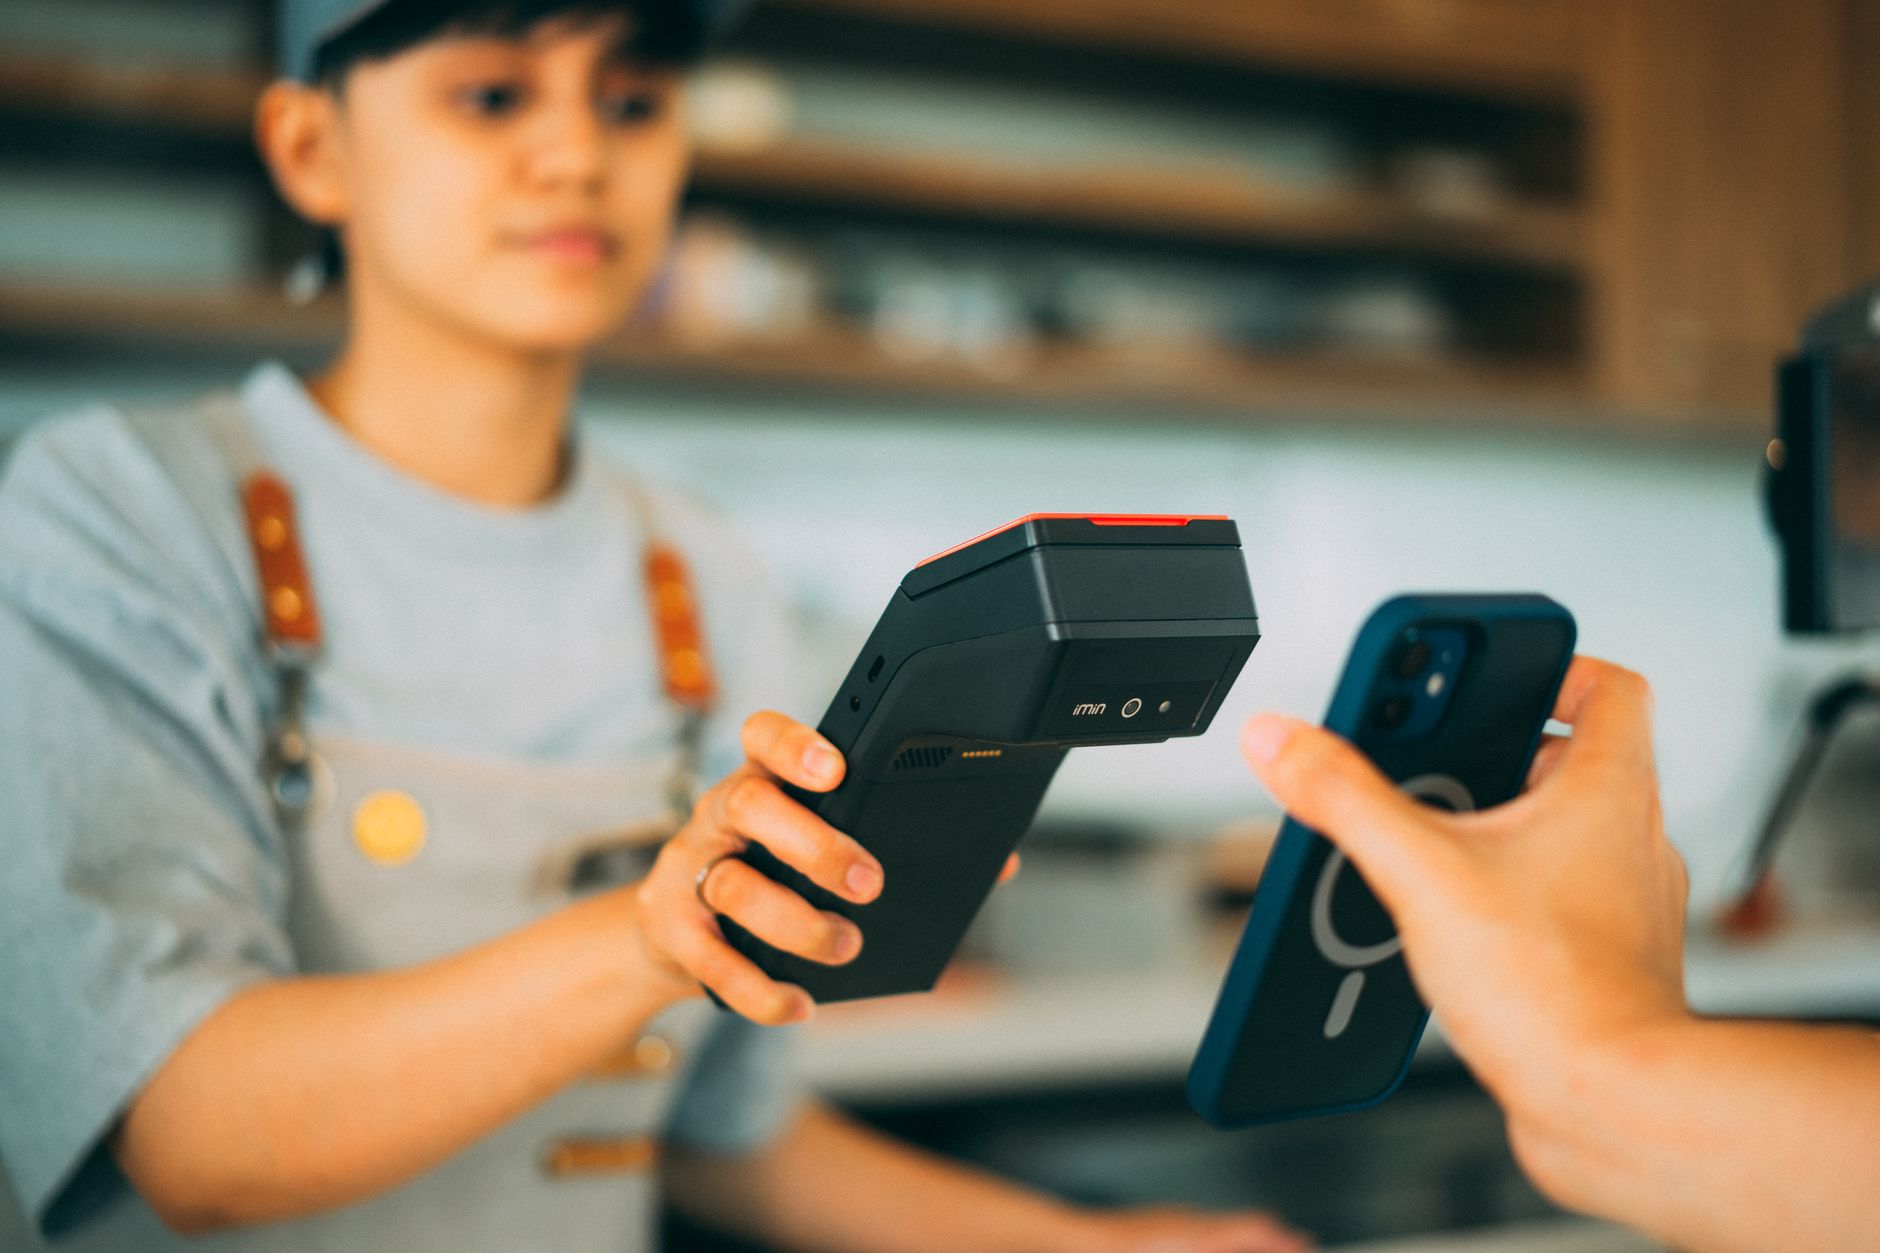
Pour le paiement sans contact en magasin, le smartphone jouait le rôle de support de paiement. L’idée était proche d’un paiement sans contact par carte, mais avec une validation liée au téléphone et à l’application bancaire. La Banque Postale précise dans sa page dédiée que, avec votre carte bancaire VISA et Apple Pay, vous pouvez régler vos achats dépassant le plafond de 50 € pour le paiement sans contact en magasin, dans les apps … Cette mention rappelle surtout que les solutions de paiement mobile peuvent s’articuler avec les usages du sans contact et des applications installées sur le téléphone.
En boutique, le déroulé restait très concret : approcher le téléphone du terminal, suivre la validation éventuelle sur l’appareil, puis attendre la confirmation de paiement. Comme toujours, les possibilités exactes dépendaient de la banque, du téléphone et du paramétrage de sécurité.
Envoyer de l’argent entre amis avec Paylib
L’un des usages les plus connus de Paylib consistait à envoyer de l’argent à un proche sans recopier un IBAN. Le fonctionnement était très direct : vous saisissiez le numéro de mobile du destinataire, le montant, puis vous validiez l’envoi dans votre application bancaire. Le bénéficiaire recevait ensuite l’information et pouvait être crédité selon la procédure de sa banque.
Ce mécanisme était pratique pour partager une addition, rembourser une petite dépense ou régler une part commune. Pour l’utilisateur, le point essentiel est la simplicité du déclenchement : un numéro de téléphone suffit, à condition que le service soit activé de part et d’autre et que la banque du destinataire gère le transfert correspondant.
La page de BNP Paribas sur le paiement entre amis résume bien ce principe en indiquant qu’il est possible d’envoyer de l’argent à n’importe qui en France, quelle que soit sa banque, à l’aide de son numéro de téléphone. Cette logique a ensuite été reprise par Wero, présenté comme le remplaçant de Paylib pour les transferts instantanés entre particuliers.
Comprendre les limites et les changements récents
Pour bien comprendre comment fonctionne Paylib, il faut aussi connaître ses limites. D’abord, il ne s’agissait pas d’un service universel : l’éligibilité dépendait de la banque, du type de carte, du smartphone et du pays d’utilisation. Ensuite, les fonctions n’étaient pas toujours identiques entre paiement en ligne, paiement mobile et envoi entre amis.
Autre point important : Paylib a cessé d’être la référence pour les virements instantanés entre particuliers. La page officielle Paylib a passé le relais à Wero indique clairement que, dans l’application mobile bancaire, il est désormais possible d’utiliser Wero à la place de Paylib pour envoyer ou recevoir de l’argent de manière instantanée. Pour un lecteur qui arrive sur un ancien support de banque, c’est un repère utile : si le menu Paylib n’apparaît plus, ce n’est pas forcément une erreur, mais le signe que la banque a basculé vers le service successeur.
Dans ce contexte, il faut distinguer deux choses :
- les anciens usages Paylib, encore présents dans certaines explications ou historiques bancaires ;
- les services actuels proposés par votre banque, souvent repris sous Wero ou sous d’autres solutions de paiement mobile.
Cette distinction évite une confusion fréquente : chercher Paylib dans l’application alors que la banque a déjà migré le parcours vers une autre interface. Le bon réflexe consiste à ouvrir l’application de la banque, à consulter la rubrique moyens de paiement, puis à vérifier le nom du service actif.
La bonne méthode pour s’y retrouver aujourd’hui
Si votre objectif est simplement de comprendre comment fonctionne Paylib, retenez une méthode de lecture très pratique. Commencez par identifier l’usage qui vous intéresse : paiement en ligne, paiement en magasin ou envoi d’argent. Ensuite, vérifiez si votre banque propose encore Paylib dans ses menus ou si elle a déjà basculé vers Wero. Enfin, suivez toujours la procédure affichée dans l’application bancaire, car c’est elle qui fait foi pour l’activation et la validation.
En résumé opérationnel, Paylib reposait sur une logique de paiement mobile rattachée à la banque, avec validation dans l’application et usage simplifié au quotidien. C’est cette combinaison entre simplicité, sécurité bancaire et absence de saisie répétée qui explique son succès. Aujourd’hui, le point clé est moins de chercher une interface figée que de comprendre le mécanisme : sélectionner le service, authentifier l’opération, confirmer le paiement et suivre le parcours proposé par la banque.
Pour un achat en ligne, un paiement de proximité ou un remboursement entre amis, la logique reste la même : un geste de paiement court, une validation bancaire, puis une exécution immédiate ou quasi immédiate. C’est cette structure qui a rendu Paylib facile à adopter, et qui permet encore de lire correctement les parcours de paiement mobile actuels, notamment là où Wero a pris le relais.

