
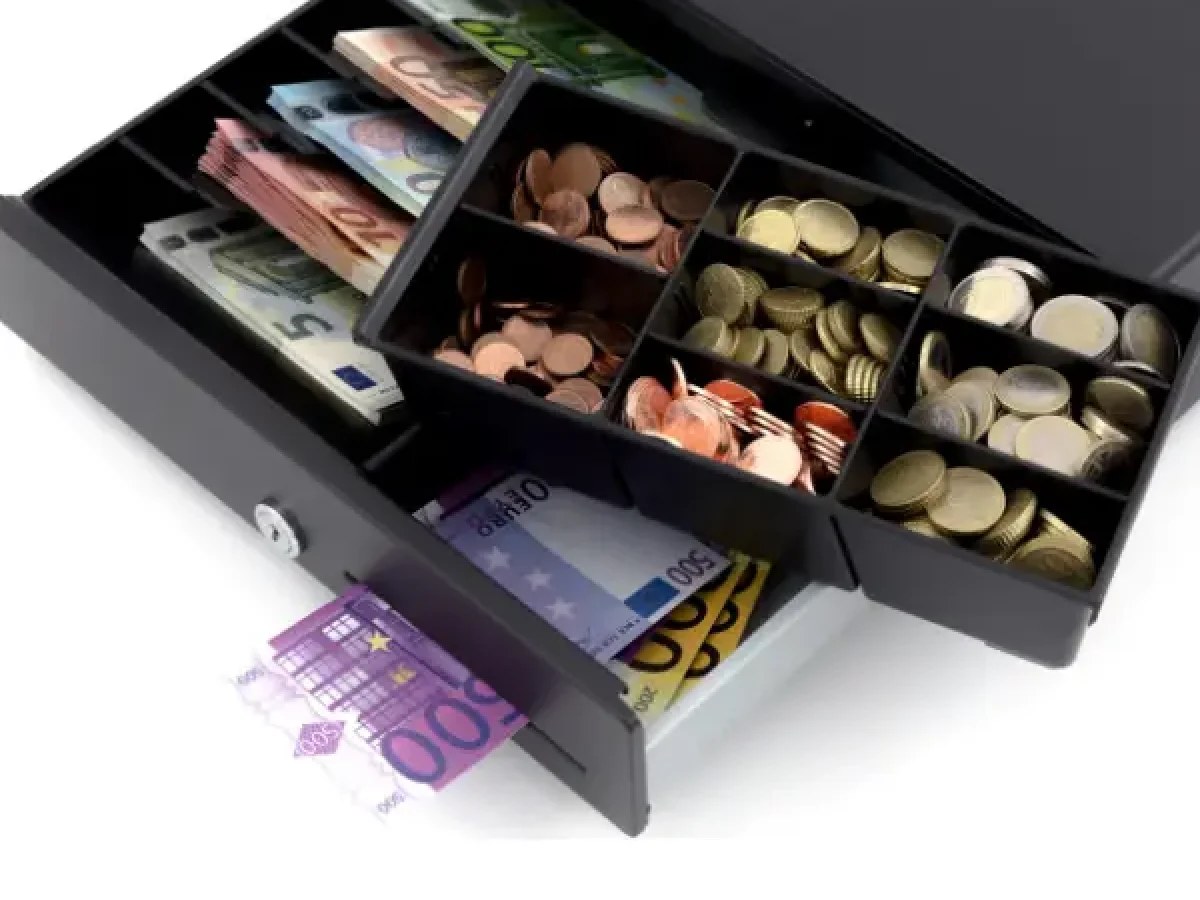
La clôture de caisse est l’opération qui termine une période d’encaissement, le plus souvent la journée : on compte ce qui se trouve réellement dans le tiroir, on le compare aux ventes enregistrées par le logiciel, puis on édite le ticket Z, un récapitulatif définitif qui ne peut plus être modifié. Bien faite, elle prend une dizaine de minutes et protège le commerçant à trois niveaux : la comptabilité, le contrôle fiscal et la détection des erreurs ou des vols. Ce guide détaille la méthode pas à pas, les obligations liées aux logiciels certifiés et les pièges qui faussent le résultat.
- Définition : la clôture de caisse arrête les ventes d’une période et fige les totaux dans un ticket Z non modifiable.
- Fréquence : une fois par jour en pratique, avec des clôtures mensuelles et annuelles cumulées exigées des logiciels certifiés.
- Étapes : éditer un ticket X, compter les espèces et les autres moyens de paiement, rapprocher, justifier les écarts, éditer le Z, reporter dans le livre de caisse.
- Résultat attendu : un solde théorique égal au solde réel, ou un écart expliqué et documenté.
Clôture de caisse : définition et rôle du ticket Z
Dans un commerce, la caisse ne se limite pas au tiroir-caisse. Elle désigne à la fois l’argent liquide disponible, le système qui enregistre les ventes et, en comptabilité, le compte 530 qui retrace les mouvements d’espèces. Clôturer, c’est arrêter ces trois éléments à un instant donné et vérifier qu’ils racontent la même histoire.
Le document clé de cette opération est le ticket Z (on parle aussi de Z de caisse ou de rapport Z). Il récapitule le chiffre d’affaires de la période, la ventilation par taux de TVA, la répartition par mode de règlement, les remises, les annulations et le nombre de tickets émis. Une fois édité, il remet les compteurs de la période à zéro et son contenu devient définitif.
Ticket X ou ticket Z : lequel imprimer et quand
Le ticket X est une lecture intermédiaire. Il affiche les mêmes totaux que le Z mais sans rien figer : on peut l’imprimer autant de fois que nécessaire, par exemple à la relève d’un vendeur ou avant le comptage du soir. Le ticket Z, lui, ne s’édite qu’une seule fois par période et marque la fin officielle de la session. Règle simple : X pour contrôler, Z pour arrêter.
Comment faire une clôture de caisse en fin de journée, étape par étape
L’ordre des opérations compte autant que les opérations elles-mêmes. Clôturer avant d’avoir compté, c’est figer un chiffre sans pouvoir corriger une saisie oubliée. Voici la séquence que suivent la plupart des commerces bien organisés.
- Terminer les ventes en cours. Aucun ticket ne doit rester en attente, aucune table ouverte en restauration, aucun avoir non finalisé.
- Imprimer un ticket X. Il donne le montant théorique attendu pour chaque moyen de paiement.
- Compter les espèces. Billets et pièces sont comptés par coupure, idéalement à deux personnes ou en dehors de la présence des clients. Le fond de caisse de départ est retranché du total.
- Arrêter le terminal de paiement. La télécollecte du TPE produit un ticket de remise dont le total doit correspondre aux paiements par carte enregistrés en caisse.
- Rassembler les autres règlements. Chèques, titres-restaurant papier, bons d’achat et avoirs sont comptés et listés séparément.
- Rapprocher le théorique et le réel. Chaque écart est noté, avec son montant et le mode de paiement concerné.
- Éditer le ticket Z. C’est seulement à ce moment que la journée est figée.
- Préparer la remise en banque et le fond du lendemain. Les espèces excédentaires partent au coffre ou dans un bordereau de dépôt, le fond de caisse reste en place.
- Archiver. Ticket Z, ticket de télécollecte, feuille de comptage et bordereau de remise sont rangés ensemble, ou numérisés.
Beaucoup de logiciels guident désormais cette séquence à l’écran : l’opérateur saisit le nombre de billets de chaque valeur, le système calcule l’écart et propose de le commenter avant de valider. C’est un critère utile pour comparer les solutions, et notre guide Logiciel de caisse magasin passe justement en revue les outils de comptage et de clôture proposés par les principaux éditeurs.
Fermeture de caisse et logiciel certifié : les obligations de la loi anti-fraude
Depuis le 1er janvier 2018, les entreprises assujetties à la TVA qui enregistrent des paiements de clients particuliers doivent utiliser un logiciel ou un système de caisse sécurisé. Il doit garantir quatre conditions : inaltérabilité des données, sécurisation, conservation et archivage. La norme NF525 est la certification la plus répandue pour le démontrer.
Concrètement, cette exigence se traduit par des clôtures emboîtées. Le système doit produire une clôture journalière, puis une clôture mensuelle qui cumule les journées, et enfin une clôture annuelle ou d’exercice. Chacune comporte des totaux cumulés et perpétuels, signés électroniquement, ce qui rend toute modification a posteriori détectable. Les montants ne peuvent plus être corrigés après la clôture : une erreur se rectifie par une opération nouvelle (avoir, annulation tracée), jamais par effacement.
Le non-respect de cette obligation expose à une amende de 7 500 euros par logiciel ou système non conforme. Les modalités de preuve de conformité ont évolué avec la loi de finances pour 2025, qui privilégie le certificat délivré par un organisme accrédité. Le plus sûr reste de demander à son éditeur le certificat en cours de validité et de le conserver avec les documents de l’entreprise. En cas de doute sur sa situation, un expert-comptable ou le service des impôts des entreprises pourra confirmer ce qui s’applique à votre activité.
Du ticket Z au livre de caisse : enregistrer les opérations de caisse en comptabilité
La clôture n’est pas qu’un geste de fin de journée, elle alimente directement la comptabilité. Les données du ticket Z sont reportées dans le livre de caisse (aussi appelé journal de caisse), qui retrace chronologiquement toutes les entrées et sorties d’espèces. Certains commerces tiennent d’abord un brouillard de caisse, un relevé de travail rempli au fil de la journée, puis le recopient au propre dans le livre une fois la clôture validée.
Une règle doit être surveillée en permanence : le solde du compte caisse ne peut jamais être négatif. On ne peut pas sortir plus d’argent liquide qu’il n’en existe physiquement. Un solde créditeur dans le livre de caisse signale presque toujours un oubli d’enregistrement ou une dépense payée en espèces avec de l’argent personnel, et c’est un point que l’administration fiscale relève volontiers.
Le tableau ci-dessous résume les écritures les plus courantes liées à une journée de vente.
| Opération | Compte débité | Compte crédité |
|---|---|---|
| Ventes encaissées en espèces | 530 Caisse | 707 Ventes de marchandises et 44571 TVA collectée |
| Dépôt des espèces à la banque (sortie de caisse) | 58 Virements internes | 530 Caisse |
| Crédit constaté sur le relevé bancaire | 512 Banque | 58 Virements internes |
| Manquant de caisse constaté | 658 Charges diverses de gestion courante | 530 Caisse |
| Excédent de caisse constaté | 530 Caisse | 758 Produits divers de gestion courante |
Le passage par le compte 58 évite de compter deux fois la même somme : une fois au moment du dépôt, une fois à la lecture du relevé bancaire. Les paiements par carte suivent un circuit proche, souvent via un compte d’attente ou un compte de tiers dédié à l’organisme de paiement, selon les habitudes du cabinet comptable.
Adapter la clôture de caisse à son type de commerce
Le principe reste le même partout, mais les points de vigilance changent selon le métier.
En boulangerie, le volume de petites transactions en espèces est élevé et la caisse tourne parfois dès 6 heures du matin. Il est fréquent de réaliser un ticket X au changement d’équipe pour isoler les écarts de chaque vendeuse ou vendeur, puis un seul Z le soir. Les fonctions de comptage rapide par coupure et la gestion des invendus font partie des critères listés dans notre dossier Caisse pour boulangerie.
En restauration, la difficulté vient des additions ouvertes, des pourboires et des titres-restaurant. Une table oubliée en cours de service fausse tout le rapprochement. Il faut donc vérifier qu’aucune note ne reste ouverte avant de lancer la clôture, et traiter les pourboires payés par carte selon la procédure choisie par l’établissement. Notre comparatif Logiciel de caisse restaurant détaille les outils qui gèrent ces cas sans manipulation manuelle.
Dans un bar, la clôture intervient souvent tard, après plusieurs relèves de serveurs, avec des ardoises et des consommations offertes à tracer. Distinguer clairement les offerts des annulations dans le ticket Z évite bien des discussions avec le comptable. Les spécificités de ce métier sont abordées dans notre guide Caisse enregistreuse pour bar.
Enfin, sur un marché, un salon ou en livraison, l’encaissement se fait sur tablette ou smartphone, parfois sans connexion. La clôture doit alors attendre la synchronisation des ventes, faute de quoi le Z sera incomplet. Les solutions de type Caisse mobile certifiées gèrent ce mode hors ligne et rattachent les ventes à la bonne journée une fois le réseau retrouvé.
Écart de caisse : comprendre l’origine avant de corriger
Un léger écart de quelques centimes arrive à tout le monde, par exemple après une erreur de rendu de monnaie. Ce qui doit alerter, c’est un écart important ou un écart répété, toujours dans le même sens. Avant de conclure à un vol, il faut vérifier les causes les plus banales :
- un paiement par carte saisi en espèces dans le logiciel (ou l’inverse) ;
- un remboursement effectué au client sans être enregistré ;
- une petite dépense réglée avec l’argent du tiroir sans justificatif ;
- un fond de caisse mal compté le matin ;
- une vente encaissée sur un autre poste ou une autre session.
Quelle que soit l’explication, l’écart ne se corrige jamais en modifiant le ticket Z ni en complétant le tiroir discrètement. Il se constate, se commente dans le rapport de clôture et se comptabilise en charge ou en produit. Suivre ces écarts sur plusieurs semaines, par opérateur et par jour de la semaine, permet souvent de repérer une mauvaise habitude plutôt qu’une malveillance.
Les erreurs qui faussent une clôture de caisse
Certaines fautes reviennent dans presque tous les commerces, quelle que soit leur taille.
- Éditer le Z avant de compter. Les totaux sont figés alors qu’une saisie aurait encore pu être corrigée par une opération tracée.
- Sauter des journées. Clôturer tous les deux ou trois jours mélange les périodes, complique la recherche d’écarts et brouille la comptabilité.
- Oublier la télécollecte du TPE. Le rapprochement des cartes devient approximatif et les écarts se reportent sur le jour suivant.
- Utiliser la caisse comme porte-monnaie. Un achat de fournitures payé en espèces sans ticket crée un manquant inexplicable.
- Ne pas conserver les justificatifs. Sans feuille de comptage ni bordereau de remise, impossible de justifier un écart lors d’un contrôle.
- Laisser une seule personne tout gérer, tout le temps. Alterner ou doubler le comptage de temps en temps limite les erreurs comme les tentations.
Une bonne pratique consiste à rédiger une fiche de procédure d’une page, affichée près de la caisse, qui reprend l’ordre des étapes et les montants du fond de caisse. Un remplaçant ou un nouvel employé peut ainsi réaliser une clôture propre dès son premier soir.
Peut-on annuler une clôture de caisse déjà validée ?
Non, avec un logiciel certifié le ticket Z est définitif. Si une erreur est découverte après coup, on la corrige le jour suivant par une opération tracée, par exemple un avoir ou une écriture de régularisation, en gardant une note expliquant la correction.
Faut-il clôturer la caisse un jour sans aucune vente ?
Si le commerce est fermé, aucune session n’est ouverte et il n’y a rien à clôturer. Si la caisse a été ouverte mais qu’aucune vente n’a eu lieu, il est préférable d’éditer quand même le Z : il atteste d’un chiffre nul et garde la continuité des clôtures.
Combien de temps garder les tickets Z et les justificatifs de caisse ?
Le droit de contrôle de l’administration fiscale s’exerce en règle générale sur six ans, et le Code de commerce impose de conserver les pièces comptables dix ans. Garder tickets Z, bordereaux de remise et archives du logiciel pendant dix ans couvre donc les deux délais.
Qui doit effectuer la fermeture de caisse le soir ?
Aucune règle n’impose une personne précise. Dans les faits, le responsable de magasin ou le dernier vendeur en poste s’en charge, avec un accès sécurisé au logiciel. L’essentiel est que chaque clôture soit attribuée à un opérateur identifié.
Que faire quand l’écart de caisse dépasse plusieurs dizaines d’euros ?
Recompter d’abord les espèces, puis vérifier les tickets de la journée, la télécollecte du TPE et les remboursements. Si l’écart persiste, il est consigné dans le rapport de clôture et comptabilisé, puis suivi les jours suivants pour repérer une éventuelle répétition.

